
Von Romain Picard, Partner – Unternehmensabteilung
Wenn es um die Kontrolle ausländischer Investitionen geht, ist es allgemein bekannt, dass das Temporäre immer das Potenzial hat, dauerhaft zu werden!
Die 10%-Schwelle der Stimmrechte veranschaulicht dies. Sie wurde als Krisenmaßnahme mit dem Dekret Nr. 2020-892 vom 22. Juli 2020 eingeführt, das im Amtsblatt vom 23. Juli 2020 im Kontext der Covid-19-Pandemie veröffentlicht wurde. Die Regelung war damals noch nicht kodifiziert, sondern fand sich in Artikel 1 des Dekrets selbst. Demnach galt bis zum 31. Dezember 2020 das Überschreiten der 10%-Schwelle der Stimmrechte an einem französischen Unternehmen, dessen Aktien an einem regulierten Markt gehandelt werden, als Investition im Sinne von Artikel L. 151-3 des französischen Währungs- und Finanzgesetzes.
Die anfängliche Dauer betrug nur etwa fünf Monate.
Es folgten drei einjährige Verlängerungen:
- Mit Dekret Nr. 2020-1729 vom 28. Dezember 2020 wurde die Frist auf den 31. Dezember 2021 verschoben;
- Dekret Nr. 2021-1758 vom 22. Dezember 2021 bis zum 31. Dezember 2022; dann
- Dekret Nr. 2022-1622 vom 23. Dezember 2022 bis zum 31. Dezember 2023.
Mit dem Dekret Nr. 2023-1293 vom 28. Dezember 2023, das ab dem 1. Januar 2024 gilt, wurde diese Übergangsregelung aufgehoben: Die Maßnahme wurde aus dem Anwendungsbereich der Krisenmaßnahmen herausgenommen und ohne zeitliche Begrenzung in Absatz 4 des Artikels R. 151-2 des Währungs- und Finanzgesetzbuchs kodifiziert. Die Reform im Sommer 2026 setzt diese Entwicklung fort: Sie erweitert nicht nur die 10%-Schwelle, sondern verankert sie auch dauerhaft im Gesetz zur Kontrolle ausländischer Investitionen.
Mit dem Dekret Nr. 2026-718 vom 30. Juli 2026 und einer am selben Tag erlassenenund am 2. August 2026 im Amtsblatt veröffentlichten Verordnung ist das französische System zur Kontrolle ausländischer Investitionen vollständig. Die Reform trat am 17. August 2026 in Kraft.
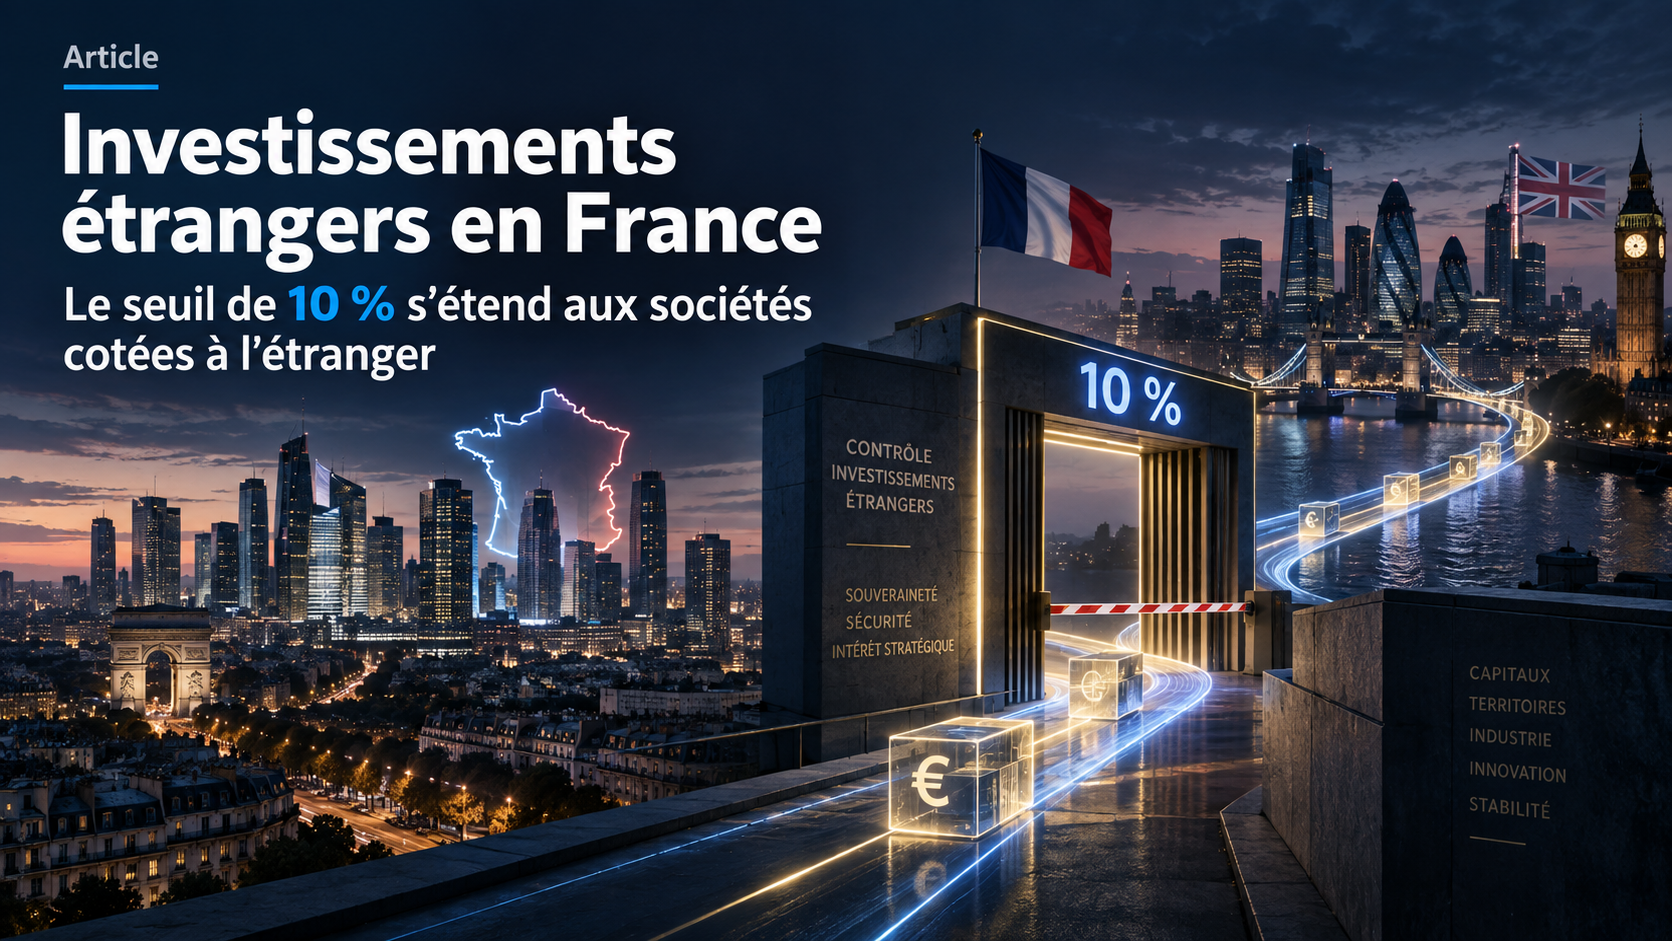
Ihr Zweck mag technisch erscheinen. Ihre Konsequenz ist jedoch sehr konkret: Die Notierung eines französischen Unternehmens an einem ausländischen Finanzmarkt ermöglicht es diesem nicht mehr zwangsläufig, der Kontrolle zu entgehen, die für das Überschreiten der 10%-Schwelle der Stimmrechte gilt.
Seit dem 17. August 2026 die Kontrolle ausländischer Investitionen in Frankreich auch bestimmten Beteiligungen an französischen Unternehmen, die an ausländischen Börsen notiert sind. Überschreitet ein Investor von außerhalb der EU oder eines Nicht-EWR-Staatsangehörigen die 10%-Schwelle der Stimmrechte, kann dies nun eine vorherige Meldung oder sogar eine vorherige Genehmigung der ausländischen Investition durch das französische Ministerium für Wirtschaft und Finanzen (Bercy) erfordern, insbesondere wenn das französische Unternehmen eine sensible Tätigkeit ausübt (vollständige Aufzählung: Artikel R. 151-3 des französischen Währungs- und Finanzgesetzes und die Verordnung vom 31. Dezember 2019 über ausländische Investitionen in Frankreich, konsolidiert am 17. August 2026).
Der Erwerb einer Beteiligung an einem französischen Unternehmen, das in New York, London, Zürich, Toronto, Singapur, Tokio oder Seoul börsennotiert ist, muss daher gegebenenfalls dem für Wirtschaft zuständigen Minister gemeldet werden.
Allerdings müssen einige Bedingungen erfüllt sein: Nicht jede Übernahme von 10 % der Stimmrechte eines im Ausland börsennotierten französischen Unternehmens unterliegt automatisch der Kontrolle durch die Bercy.
I – Die Kontrolle ausländischer Investitionen in Frankreich betrifft nicht nur Übernahmen
Die Kontrolle ausländischer Investitionen in Frankreich, bekannt als „FDI-Kontrolle“, ermöglicht es dem für Wirtschaft zuständigen Minister, bestimmte Geschäfte ausländischer Investoren in französischen Unternehmen zu kontrollieren, die Aktivitäten ausüben, die die öffentliche Ordnung, die öffentliche Sicherheit oder die nationalen Verteidigungsinteressen beeinträchtigen könnten.
Daher betrifft es nicht unterschiedslos alle französischen Unternehmen und alle ausländischen Investoren.
Das System kann insbesondere angewendet werden auf:
- die Übernahme der Kontrolle über eine französische juristische Person;
- die Übernahme eines gesamten oder eines Teils eines Geschäftsbereichs eines französischen Unternehmens;
- das Überschreiten der 25%-Schwelle der Stimmrechte einer französischen Gesellschaft durch einen Investor außerhalb der Europäischen Union oder des Europäischen Wirtschaftsraums, sei es direkt oder indirekt, allein oder gemeinsam;
- das Überschreiten der 10%-Schwelle der Stimmrechte einer französischen Gesellschaft, deren Aktien zum Handel an einem regulierten Markt zugelassen sind, durch denselben Anlegertyp, direkt oder indirekt, allein oder gemeinsam.
II – Die Börsennotierung ausländischer Länder stellte eine Einschränkung des Systems dar
Bislang konnten durch die Formulierung der Texte bestimmte französische Unternehmen, deren Wertpapiere zum Handel an einem Finanzmarkt außerhalb der Europäischen Union oder des Europäischen Wirtschaftsraums zugelassen waren, vom Anwendungsbereich der 10%-Schwelle ausgenommen werden.
Diese Situation führte zu einer unterschiedlichen Behandlung je nach dem Markt, an dem das französische Unternehmen notiert war.
Dies trug auch dazu bei, dass Paris als Börsenplatz weniger attraktiv wurde: Bei vergleichbaren Aktivitäten, Beteiligungen und Investitionsprojekten fiel ein an der Euronext Paris zum Handel zugelassenes französisches Unternehmen unter die 10%-Schwelle, während ein an bestimmten ausländischen Börsen notiertes Unternehmen diese umgehen konnte. Die Börsennotierung in Frankreich wurde somit zu einem zusätzlichen Risiko der IEF-Kontrolle, das sowohl von Emittenten als auch von außereuropäischen Investoren berücksichtigt werden konnte.
Mit dem Dekret Nr. 2026-718 vom 30. Juli 2026 wird nun Artikel R. 151-2 des französischen Währungs- und Finanzgesetzes ergänzt, um französische Unternehmen zu berücksichtigen, deren Aktien zum Handel an durch Dekret bestimmten ausländischen regulierten Märkten zugelassen sind.
III – Um welche ausländischen Märkte handelt es sich?
Mit demDekret vom 30. Juli 2026 werden die Märkte bestimmt, die für die Anwendung der Kontrolle als reguliert gelten.
Dies umfasst insbesondere:
- die Londoner Börse im Vereinigten Königreich;
- die SIX Swiss Exchange in der Schweiz;
- die Toronto Stock Exchange in Kanada;
- die Singapore Exchange in Singapur;
- die Japan Exchange in Japan; und
- die Korea Exchange in Südkorea.
Die Regelung umfasst auch Märkte in Drittländern, die von einer Gleichwertigkeitsentscheidung der Europäischen Kommission profitieren.
Dies gilt insbesondere für die wichtigsten amerikanischen Börsen – die New York Stock Exchange, den Nasdaq Stock Market und die Chicago Stock Exchange (jetzt NYSE Chicago) –, da die Vereinigten Staaten seit dem Durchführungsbeschluss (EU) 2017/2320 der Kommission vom 13. Dezember 2017 über die Gleichwertigkeit des Rechtsrahmens und des Aufsichtssystems der Vereinigten Staaten von Amerika für nationale Börsen und alternative Handelseinrichtungen gemäß der Richtlinie 2014/65/EU des Europäischen Parlaments und des Rates von einer solchen Gleichwertigkeit profitieren.
Eine nach französischem Recht gegründete Gesellschaft, deren Aktien an einer dieser Börsen zum Handel zugelassen sind, dürfte daher wahrscheinlich unter die 10%-Grenze fallen.
Und das ist kein Zufall: Viele französische Hightech-Unternehmen – in den Bereichen Quantencomputing, künstliche Intelligenz, additive Fertigung und Robotik – streben gezielt ausländische Börsengänge an, insbesondere in den USA, um das für ihre Entwicklung notwendige Kapital zu beschaffen. Diese Unternehmen sind es auch, deren Aktivitäten am ehesten unter die im Dekret vom 31. Dezember 2019 genannten kritischen Technologien fallen. Ein Börsengang außerhalb der Europäischen Union bedeutet daher nicht mehr, dass sie die 10%-Grenze nicht überschreiten.
Die Liste der relevanten Märkte stellt mittlerweile einen eigenständigen Kontrollpunkt in der IEF-Analyse eines Akquisitions- oder Investitionsprojekts dar.
Es genügt daher nicht mehr, lediglich festzustellen, dass das Zielunternehmen nach französischem Recht gegründet wurde und seine Wertpapiere im Ausland gehandelt werden. Vielmehr muss der Börsenplatz genau identifiziert und geprüft werden, ob er unter den Anwendungsbereich des Dekrets fällt.
IV – Nicht alle 10%-Übernahmen sind betroffen
Der Titel dieses Beitrags erfordert eine wichtige Klarstellung: Der Erwerb von 10 % einer in London börsennotierten französischen Gesellschaft unterliegt grundsätzlich nicht der Kontrolle von Bercy.
Es müssen mehrere kumulative Bedingungen erfüllt sein.
A. Bei dem Zielunternehmen muss es sich um eine nach französischem Recht handeln
Das System basiert in erster Linie auf dem für das Zielunternehmen geltenden Recht: Nur Unternehmen, die dem französischen Recht unterliegen, fallen in seinen Anwendungsbereich.
Der Sitz der Aktionäre, Kunden, Vermögenswerte oder des Börsenplatzes ist in dieser Phase der Analyse irrelevant: Er begründet weder die Zuständigkeit des Ministers noch schließt er sie aus.
B. Das Unternehmen muss eine sensible Tätigkeit ausführen
Die IEF-Kontrolle findet nur Anwendung, wenn das Zielunternehmen eine Tätigkeit ausübt, die unter Artikel R. 151-3 des Währungs- und Finanzgesetzes fällt.
Zu den Aktivitäten, die betroffen sein könnten, gehören:
- Waffen, Munition, Pulver und explosive Stoffe, die für militärische Zwecke bestimmt sind, oder Kriegsmaterial und damit zusammenhängende Gegenstände;
- für Güter und Technologien mit doppeltem Verwendungszweck;
- zur Informationssystemsicherheit;
- den Mitteln und Dienstleistungen der Kryptographie;
- technische Geräte oder Vorrichtungen, die in der Lage sind, Kommunikationen abzufangen oder die für die Fernerkennung von Gesprächen oder die Erfassung von Computerdaten konzipiert sind;
- Glücksspiel, mit Ausnahme von Casinos;
- für die Integrität, Sicherheit und Kontinuität der Energie- und Wasserversorgung, der Verkehrsnetze und -dienste, der Raumfahrtoperationen sowie der elektronischen Kommunikationsnetze und -dienste;
- zur Ausübung der Aufgaben der nationalen Polizei, der nationalen Gendarmerie, der zivilen Sicherheitsdienste und der Sicherheit der Strafvollzugsanstalten;
- für die Integrität, Sicherheit oder den ununterbrochenen Betrieb einer Einrichtung, Anlage oder Struktur von lebenswichtiger Bedeutung;
- zum Schutz der öffentlichen Gesundheit;
- zur Erzeugung, Verarbeitung oder zum Vertrieb landwirtschaftlicher Erzeugnisse, sofern diese Tätigkeiten zu den nationalen Zielen der Ernährungssicherheit beitragen;
- zur Bearbeitung, zum Druck oder zur Verbreitung von Presseveröffentlichungen mit politischen und allgemeinen Informationen;
- zur Integrität, Sicherheit oder Kontinuität der Gewinnung, Verarbeitung und des Recyclings kritischer Rohstoffe; und
- Im Hinblick auf Forschungs- und Entwicklungsaktivitäten im Zusammenhang mit kritischen Technologien zielt dasDekret vom 31. Dezember 2019 über ausländische Investitionen in Frankreich in diesem Zusammenhang auf Folgendes ab: Cybersicherheit; künstliche Intelligenz; Robotik; additive Fertigung; Halbleiter; Quantentechnologien; Energiespeicherung; Biotechnologien; Technologien zur Herstellung kohlenstoffarmer Energie und Photonik.
Die Qualifizierung muss konkret erfolgen. Der in der Satzung angegebene Unternehmenszweck reicht nicht immer aus, um festzustellen, ob die tatsächliche Tätigkeit des Unternehmens, „auch nur gelegentlich“ (Artikel L. 151-3 des Währungs- und Finanzgesetzes), in den Kontrollbereich fällt.
C. Der Investor muss seinen Sitz außerhalb der Europäischen Union oder des Europäischen Wirtschaftsraums haben
Das Überschreiten der 10%-Schwelle betrifft Investoren, die nicht aus der Europäischen Union oder dem Europäischen Wirtschaftsraum stammen, unter den im Währungs- und Finanzkodex vorgesehenen Bedingungen.
Die Analyse sollte nicht bei der Identität des Unternehmens enden, das die Übernahme direkt durchführt.
Die Kontrollkette des Investors muss rekonstruiert werden, um die Personen oder Organisationen zu identifizieren, die ihn letztlich kontrollieren. Eine in einem Mitgliedstaat ansässige Akquisitionsgesellschaft reicht daher möglicherweise nicht aus, um die Kontrolle auszuschließen, wenn ihre Muttergesellschaft, ein Unternehmen in der Kontrollkette oder ihr wirtschaftlich Berechtigter in einem Drittland ansässig ist.
D. Die 10%-Hürde des Wahlrechts muss überschritten werden
Der Text zielt auf das Wahlrecht ab, und zwar nicht nur auf den Anteil des gehaltenen Kapitals.
Daher müssen wir Folgendes untersuchen:
- die bereits im Besitz des Investors befindlichen Wertpapiere;
- den verschiedenen Aktienkategorien zugeordnete Stimmrechte;
- Instrumente, die Zugang zu Kapital oder Stimmrechten ermöglichen;
- direkte und indirekte Inhaftierungen; und
- mögliche abgestimmte Aktionen.
Eine scheinbar begrenzte Transaktion kann somit eine Kontrollmaßnahme auslösen, wenn sie den Investor, allein oder gemeinsam, dazu veranlasst, die regulatorische Schwelle zu überschreiten.
E. Die Aktien müssen an einem der festgelegten Märkte gehandelt werden
Schließlich muss das französische Unternehmen an einem Markt notiert sein, der in der durch dasDekret vom 30. Juli 2026 , oder die erforderliche europäische Äquivalenz aufweisen.
Der bloße allgemeine Verweis auf eine „ausländische Notierung“ ist daher nicht ausreichend.
F. Eine vereinfachte, aber obligatorische Vorankündigung
Das Überschreiten der 10%-Schwelle unterliegt einem bestimmten Verfahren.
Der Investor ist von der Pflicht zur sofortigen Einreichung eines vollständigen Antrags auf Genehmigung ausländischer Investitionen in Frankreich befreit, sofern er zuvor den Wirtschaftsminister gemäß dem letzten Absatz des Artikels R. 151-5 des französischen Währungs- und Finanzgesetzes benachrichtigt.
Ab dem Datum dieser Mitteilung hat der Minister zehn Werktage Zeit, um gegen die Ausnahme von der Genehmigungspflicht Einspruch zu erheben.
Dann können zwei Situationen entstehen.
Sofern innerhalb dieser Frist kein Einspruch erhoben wird, ist der Investor von der Genehmigungspflicht befreit und kann die Transaktion unter den angegebenen Bedingungen durchführen.
Wird ein Einspruch erhoben, muss der Investor einen vollständigen Antrag auf vorherige Genehmigung der Auslandsinvestition in Frankreich einreichen. Die Transaktion kann erst nach Eingang der Entscheidung des Ministers durchgeführt werden.
Der kurze Zeitrahmen sollte nicht irreführend sein: Die Benachrichtigung wird im Voraus vorbereitet, genau wie ein Antrag auf vorherige Genehmigung ausländischer Investitionen in Frankreich.
Für die Vorbereitung des Falles sind genaue Informationen über den Investor, seine Kontrollkette, seine Beteiligungsverhältnisse, seine Absichten und die Aktivitäten des Zielunternehmens erforderlich.
Unsicherheit über die Zulässigkeit der Tätigkeit kann auch die Einreichung eines vorherigen Antrags auf Prüfung einer Tätigkeit rechtfertigen – IEF-Entscheidung gemäß Artikel R. 151-4 des Währungs- und Finanzgesetzbuches – beim für Wirtschaft zuständigen Minister, der von der Generaldirektion des Schatzamtes geprüft wird, wobei der Minister eine Frist von zwei Monaten für die Antwort hat.
V – Die IEF-Kontrolle muss von Beginn der Operationsstrukturierung an berücksichtigt werden
Die Reform verlangt von Investoren, Managern und Beratern mehr denn je, das Thema der IEF-Kontrolle bereits in den ersten Vorbereitungsarbeiten anzusprechen.
Eine verspätete Zahlung kann mehrere Folgen haben:
- eine Änderung des Abschlusszeitplans erforderlich machen und folglich den Kontrollwechsel des Zielunternehmens oder die damit verbundene Kapitalbeschaffung verzögern;
- um die Parteien zu zwingen, die aufschiebenden Bedingungen neu zu verhandeln;
- die Bedingungen, die der Minister gemäß Artikel R. 151-8 des Währungs- und Finanzgesetzes an seine Ermächtigung knüpfen kann, vorwegzunehmen;
- die Finanzierung der Akquisition schwächen;
- den Investor dem Risiko einer unregelmäßigen Ausführung der Transaktion aussetzen.
Absichtserklärungen, Investitionsprotokolle, Übertragungsverträge und Aktionärsvereinbarungen müssen daher gegebenenfalls eine aufschiebende Bedingung enthalten, die sich auf den Erhalt der Genehmigung oder das Fehlen eines Widerspruchs seitens des Ministers bezieht.
Die Parteien müssen außerdem vertraglich Folgendes regeln:
- die Verantwortung und den Zeitplan für die Vorbereitung und Einreichung des Antrags;
- die Übermittlung der notwendigen Informationen durch das Zielunternehmen;
- die Zusammenarbeit des Investors, des Verkäufers und des Zielunternehmens – insbesondere im Hinblick auf etwaige Rückfragen des Ministeriums (es sei darauf hingewiesen, dass die in den IEF-Vorschriften vorgesehenen Bearbeitungszeiten erst ab dem Eingang einer vollständigen Akte beginnen, sodass jede Anfrage des Ministeriums nach zusätzlichen Informationen diesen Zeitraum in der Praxis unterbricht);
- die Folgen der vom Minister auferlegten Bedingungen;
- die Frist für den Abschluss der Operation;
- die Folgen einer Verweigerung oder eines Widerspruchs.
VI – Bewährte Vorgehensweisen: Welche Prüfungen sollten vor der Operation durchgeführt werden?
Vor jeder ausländischen Investition in ein börsennotiertes französisches Unternehmen kann eine sechsstufige Analyse durchgeführt werden.
Erster Schritt: das Ziel identifizieren
Es muss überprüft werden, ob es sich bei dem Zielunternehmen um eine französische juristische Person handelt und um den/die Börsenplatz/Börsenplätze genau zu bestimmen.
Zweiter Schritt: Ihre Aktivitäten definieren
Die tatsächlich durchgeführten Aktivitäten, auch wenn sie nur gelegentlich erfolgen, müssen mit der im Währungs- und Finanzgesetzbuch vorgesehenen Liste sensibler Sektoren verglichen werden.
Diese Analyse sollte auch Tochtergesellschaften, strategische Verträge, entwickelte Technologien sowie Forschungs- und Entwicklungsaktivitäten umfassen.
Dritter Schritt: Rekonstruktion der Kontrollkette des Investors
Es ist erforderlich, alle Akteure der Eigentumskette sowie den Endinvestor und gegebenenfalls dessen Verbindungen zu einem ausländischen Staat oder einer öffentlichen Einrichtung zu identifizieren.
Vierter Schritt: Berechnung der Wahlrechte
Die Berechnung muss frühere Aktienbeteiligungen, indirekte Beteiligungen, Instrumente, die den Zugang zu Stimmrechten gewähren, und alle abgestimmten Maßnahmen berücksichtigen.
Fünfter Schritt: das anwendbare Verfahren bestimmen
Je nach Art der Tätigkeit kann eine vorherige Benachrichtigung, ein vollständiger Genehmigungsantrag oder eine vorherige Anfrage zur Überprüfung der Tätigkeit erforderlich sein.
Sechster Schritt: Anpassung der Vertragsdokumentation
Der Zeitplan, die aufschiebenden Bedingungen, die Kooperationsverpflichtungen und die Folgen einer ungünstigen Entscheidung müssen in die zwischen den Parteien geschlossenen Vereinbarungen aufgenommen werden.
VII – Die Folgen einer ohne vorherige Kontrolle durchgeführten Operation
Unkenntnis der Bestimmungen für ausländische Investitionen ist keine einfache administrative Unregelmäßigkeit.
Wurde die Maßnahme ohne vorherige Genehmigung durchgeführt, obwohl sie notwendig war, kann der Minister dem Investor insbesondere Folgendes anordnen:
- einen Antrag auf Zulassung einreichen;
- den Vorgang modifizieren;
- den vorherigen Zustand auf eigene Kosten wiederherzustellen.
Schutzmaßnahmen und Strafen können auch auf der Grundlage von Artikel L. 151-3-1 des Währungs- und Finanzgesetzes verhängt werden, wobei der tägliche Strafbetrag 50.000 Euro nicht übersteigen darf.
Der Investor ist zudem erheblichen finanziellen Strafen ausgesetzt, deren Höhe sich nach dem Wert der Investition oder dem Umsatz des betreffenden Unternehmens richten kann.
Das Risiko ist nicht nur administrativer Natur. Artikel L. 151-4 des Währungs- und Finanzgesetzes erklärt jede Verpflichtung, Vereinbarung oder Vertragsklausel, die direkt oder indirekt eine Auslandsinvestition ohne die erforderliche Genehmigung vornimmt, für nichtig, und Artikel L. 165-1 desselben Gesetzbuches verweist hinsichtlich des strafrechtlichen Aspekts auf Artikel 459 des Zollgesetzes.
Das Fehlen der IEF-Kontrolle kann daher die Gültigkeit der Transaktion selbst, ihre Governance und die mit der erworbenen Beteiligung verbundenen Rechte beeinträchtigen.
Fazit – Eine gezielte, aber bedeutende Entwicklung für internationale Operationen
Die Reform vom 30. Juli 2026 unterwirft nicht alle ausländischen Unternehmenskäufe neuen Kontrollen. Sie ändert weder die allgemeine Liste sensibler Aktivitäten noch, streng genommen, die bereits für börsennotierte Unternehmen geltende 10%-Schwelle.
Allerdings wird damit eine wichtige Lücke geschlossen, indem diese Schwelle auf französische Unternehmen ausgeweitet wird, die an mehreren wichtigen ausländischen Finanzmärkten notiert sind.
Ab dem 17. August 2026 müssen daher der Standort des Börsenplatzes, die Nationalität des Endinvestors und die Art der Geschäftstätigkeit des Zielunternehmens gemeinsam geprüft werden.
In der Praxis rückt die IEF-Kontrolle von der Peripherie der Due-Diligence-Prüfung in den Vordergrund der Ausführungscheckliste : Die Identifizierung des Börsenplatzes, die Rückverfolgung der Kontrollkette und die Qualifizierung von Aktivitäten müssen bereits bei der Strukturierung der Investition berücksichtigt werden.
Referenztexte
- Dekret Nr. 2026-718 vom 30. Juli 2026 über ausländische Investitionen in Frankreich, veröffentlicht im Amtsblatt vom 2. August 2026;
- Verordnung vom 30. Juli 2026 über ausländische Investitionen in Frankreich, veröffentlicht im Amtsblatt vom 2. August 2026;
- Artikel L. 151-3 ff. und R. 151-1 ff. des Währungs- und Finanzgesetzes;
- Verordnung vom 31. Dezember 2019 über ausländische Investitionen in Frankreich, in der konsolidierten Fassung vom 17. August 2026.
Romain Picard
Autor
Familien-SCI oder Miteigentum: Welche Struktur ist die richtige für den Kauf einer Familienimmobilie?
Von Olivier Paquerau, Rechtsanwalt bei ARST Avocats. Der Kauf eines Hauses, einer Mietimmobilie oder eines Familienwohnsitzes mit mehreren Personen führt schnell zu einer grundlegenden Frage: Sollte man gemeinsam kaufen oder eine Immobiliengesellschaft gründen?.
Investitionen in Mietwohnungen in Französisch-Guayana: Welche Steuervergünstigungen stehen Unternehmen zur Verfügung, die der Körperschaftsteuer unterliegen?
Unternehmen, die der Körperschaftsteuer unterliegen und in neue Mietwohnungen in Französisch-Guayana investieren, können unter bestimmten Bedingungen von einer Steuergutschrift in Höhe von 40 % gemäß Artikel 244 quarter X bzw. 35 % gemäß Artikel 244 quarter W des französischen allgemeinen Steuergesetzbuches profitieren.
Saisonende im Médoc: Was tun, wenn die Liquidität Ihres Unternehmens nicht ausreicht?
Nach einer schwierigen Tourismussaison 2026 gehen einige Betriebe in der Region Médoc mit unzureichender Liquidität in den Herbst. Zahlungsfristen, Verhandlungen mit Gläubigern, Ad-hoc-Aufträge, Schlichtungsverfahren oder Insolvenzverfahren: Die Lösungen hängen von der Schwere und den Ursachen der Schwierigkeiten ab.
Hinterbliebener Ehepartner und blockierte Erbschaft: Welche Rechte und welche Rechtsmittel gibt es?
Stirbt eine verheiratete Person, profitiert der Ehepartner von erheblichen Erbansprüchen. Er kann einen Anteil am Nachlass entweder direkt oder als lebenslanges Nutzungsrecht erhalten, behält das Recht, das Familienheim zu nutzen, und ist vollständig von der Erbschaftsteuer befreit.
Aufhebung der gerichtlich angeordneten Liquidation: Das Unternehmen wird gerettet
Das Gericht hebt das Urteil auf – Folge 4/4. Diese Geschichte basiert auf einem wahren Fall. Einige Details wurden geändert, um die Anonymität der Beteiligten zu wahren. Am Tag der Berufungsverhandlung existiert das Unternehmen noch. Die Angestellten sind noch immer….
Gerichtliche Liquidation ausgesetzt: Ist das Unternehmen weiterhin gefährdet?
Rechtlich geschützt, in der Realität verletzlich – Folge 3/4. Diese Geschichte basiert auf einem wahren Fall. Einige Elemente wurden geändert, um die Anonymität der Beteiligten zu wahren. Die Entscheidung des vorsitzenden Richters ist ein Sieg. Als ….
Aussetzung eines gerichtlichen Liquidationsverfahrens: die notwendige Anhörung
Das Publikum, das provoziert werden musste – Folge 2/4. Diese Geschichte basiert auf einem wahren Fall. Einige Details wurden geändert, um die Anonymität der Beteiligten zu wahren. Nur noch wenige Tage. Das ist alles, was bleibt, um die Liquidierung zu verhindern ….
Unternehmen ohne sein Wissen liquidiert: der Beginn eines Rechtsstreits
Sehr geehrte Frau, Ihr Unternehmen wurde liquidiert – Folge 1/4. Diese Geschichte basiert auf einem wahren Fall. Einige Details wurden geändert, um die Anonymität der Beteiligten zu wahren. Das Telefon klingelt früh an diesem Montagmorgen. Am anderen Ende der Leitung ist einer der Schlüsselfiguren ….
Beschäftigung älterer Arbeitnehmer: Die Verhandlung, von der 9 von 10 Unternehmen noch immer nichts wissen
Unternehmen mit mindestens 300 Beschäftigten und einer entsprechenden Gewerkschaftsvertretung müssen über die Beschäftigung älterer Arbeitnehmer verhandeln. Vorabprüfung, Arbeitsplatzerhalt, Ruhestandsplanung, Wissenstransfer und das Risiko von Sanktionen: Diese Maßnahmen sind zu berücksichtigen.
Arbeitsunfall: Die Regeln für Ihre Entschädigung ändern sich
Die Anerkennung der unverzeihlichen Fahrlässigkeit des Arbeitgebers ermöglicht es dem Opfer eines Arbeitsunfalls oder einer Berufskrankheit, eine zusätzliche Entschädigung zu erhalten. Da die übliche Rente bei Arbeitsunfällen/Berufskrankheiten dauerhafte Funktionsbeeinträchtigungen nicht mehr abdeckt, können neue Schadenskategorien entschädigt werden.
Familien-SCI oder Miteigentum: Welche Struktur ist die richtige für den Kauf einer Familienimmobilie?
Von Olivier Paquerau, Rechtsanwalt bei ARST Avocats. Der Kauf eines Hauses, einer Mietimmobilie oder eines Familienwohnsitzes mit mehreren Personen führt schnell zu einer grundlegenden Frage: Sollte man gemeinsam kaufen oder eine Immobiliengesellschaft gründen?.
Investitionen in Mietwohnungen in Französisch-Guayana: Welche Steuervergünstigungen stehen Unternehmen zur Verfügung, die der Körperschaftsteuer unterliegen?
Unternehmen, die der Körperschaftsteuer unterliegen und in neue Mietwohnungen in Französisch-Guayana investieren, können unter bestimmten Bedingungen von einer Steuergutschrift in Höhe von 40 % gemäß Artikel 244 quarter X bzw. 35 % gemäß Artikel 244 quarter W des französischen allgemeinen Steuergesetzbuches profitieren.
Saisonende im Médoc: Was tun, wenn die Liquidität Ihres Unternehmens nicht ausreicht?
Nach einer schwierigen Tourismussaison 2026 gehen einige Betriebe in der Region Médoc mit unzureichender Liquidität in den Herbst. Zahlungsfristen, Verhandlungen mit Gläubigern, Ad-hoc-Aufträge, Schlichtungsverfahren oder Insolvenzverfahren: Die Lösungen hängen von der Schwere und den Ursachen der Schwierigkeiten ab.
