
Par Romain Picard, avocat associé – Département Corporate
En matière de contrôle des investissements étrangers, il est bien convenu que le temporaire a toujours vocation à durer !
Le seuil de 10 % des droits de vote en offre une illustration. Il a été introduit comme une mesure de crise par le décret n° 2020-892 du 22 juillet 2020, publié au Journal officiel du 23 juillet 2020, dans le contexte de la pandémie de Covid-19. La règle n’était alors pas codifiée : elle figurait à l’article 1er du décret lui-même, aux termes duquel, « jusqu’au 31 décembre 2020 », constituait un investissement au sens de l’article L. 151-3 du Code monétaire et financier le fait, pour un investisseur, de franchir, directement ou indirectement, seul ou de concert, le seuil de 10 % de détention des droits de vote d’une société de droit français dont les actions sont admises aux négociations sur un marché réglementé.
Sa durée initiale n’était que d’environ cinq mois.
Trois prorogations d’un an ont suivi :
- le décret n° 2020-1729 du 28 décembre 2020 a reporté l’échéance au 31 décembre 2021 ;
- le décret n° 2021-1758 du 22 décembre 2021 au 31 décembre 2022 ; puis
- le décret n° 2022-1622 du 23 décembre 2022 au 31 décembre 2023.
Le décret n° 2023-1293 du 28 décembre 2023, applicable au 1er janvier 2024, a mis fin à ce régime temporaire : le dispositif a quitté le champ des mesures de crise pour être codifié au 4° de l’article R. 151-2 du Code monétaire et financier, sans limitation de durée. La réforme de l’été 2026 prolonge ce mouvement : elle ne se contente pas d’étendre le seuil de 10 %, elle en confirme l’installation durable dans le droit du contrôle des investissements étrangers.
Le décret n° 2026-718 du 30 juillet 2026 et un arrêté pris le même jour, publiés au Journal officiel du 2 août 2026, complètent donc le dispositif français de contrôle des investissements étrangers. La réforme est entrée en vigueur le 17 août 2026.
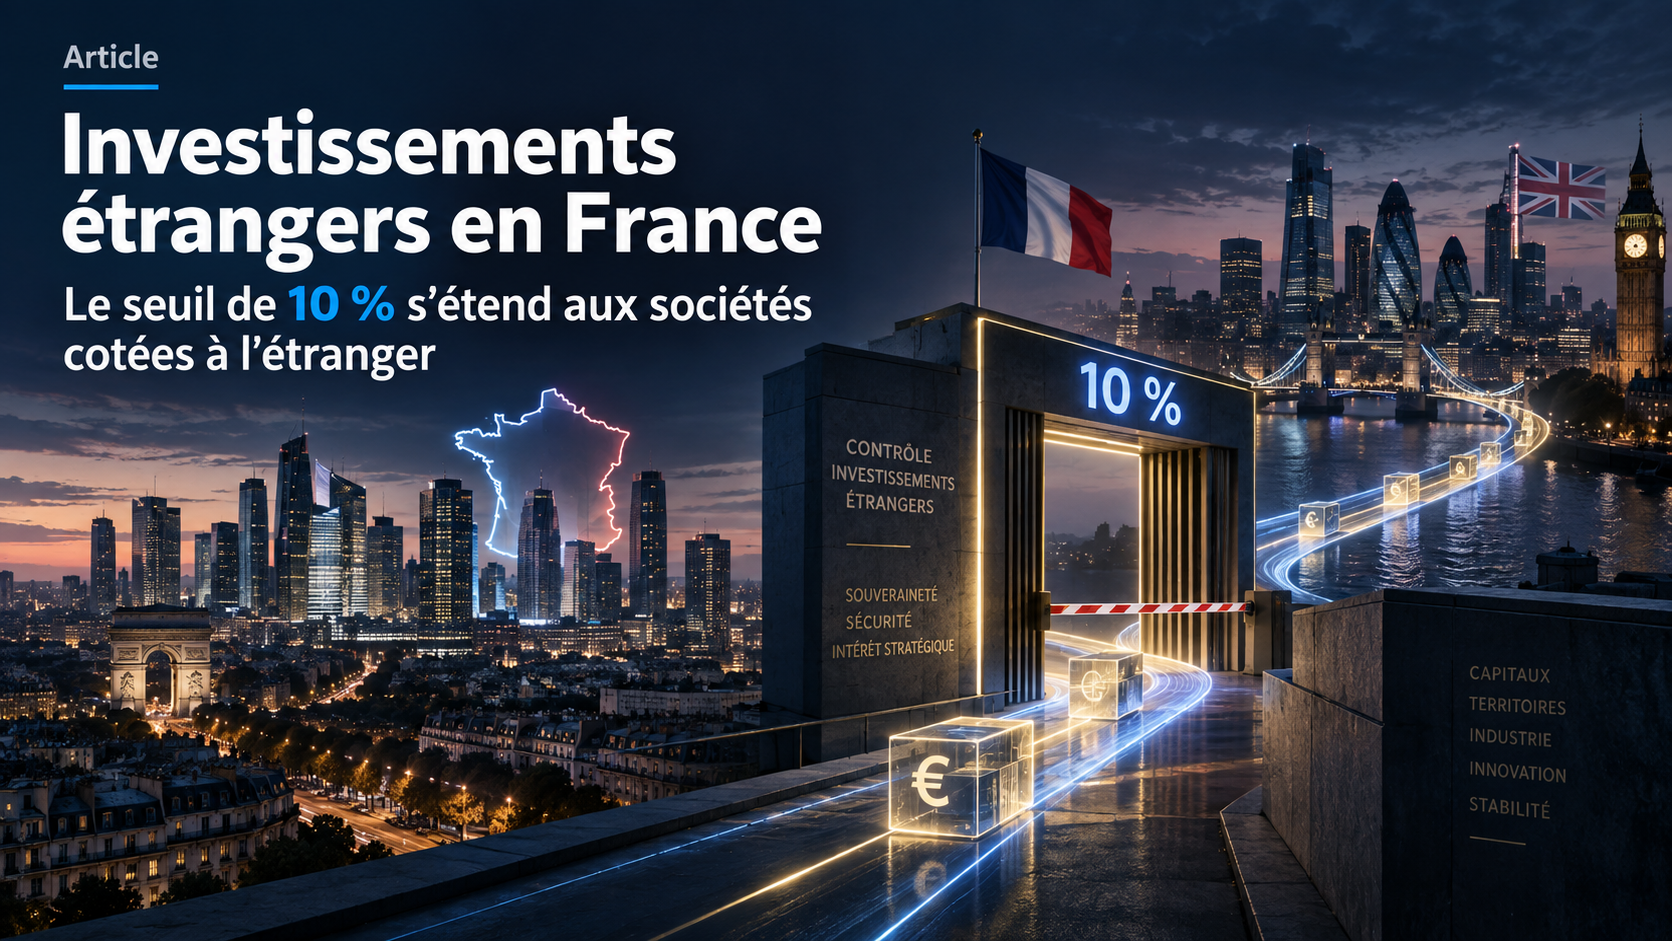
Leur objet peut paraître technique. Leur conséquence est pourtant très concrète : la cotation d’une société française sur une place financière étrangère ne permet plus nécessairement d’échapper au contrôle applicable au franchissement du seuil de 10 % des droits de vote.
Depuis le 17 août 2026, le contrôle des investissements étrangers en France s’étend à certaines prises de participation dans des sociétés françaises cotées sur des marchés étrangers. Le franchissement du seuil de 10 % des droits de vote par un investisseur non européen ou non ressortissant de l’Espace économique européen peut désormais nécessiter une notification préalable voire une demande d’autorisation préalable d’investissement étranger auprès de Bercy, notamment lorsque la société française exerce une activité sensible (pour la liste limitative : article R. 151-3 du Code monétaire et financier et arrêté du 31 décembre 2019 relatif aux investissements étrangers en France dans sa version consolidée au 17 août 2026).
Une prise de participation dans une société française cotée à New York, Londres, Zurich, Toronto, Singapour, Tokyo ou Séoul peut ainsi devoir être notifiée au ministre chargé de l’Économie.
Encore faut-il que plusieurs conditions soient réunies : toute acquisition de 10 % des droits de vote d’une société française cotée à l’étranger n’est pas automatiquement soumise au contrôle de Bercy.
I – Le contrôle des investissements étrangers en France ne concerne pas uniquement les prises de contrôle
Le contrôle des investissements étrangers en France, dit « contrôle IEF », permet au ministre chargé de l’Économie de contrôler certaines opérations réalisées par des investisseurs étrangers dans des entreprises françaises exerçant des activités susceptibles d’affecter l’ordre public, la sécurité publique ou les intérêts de la défense nationale.
Il ne concerne donc pas indistinctement toutes les entreprises françaises et tous les investisseurs étrangers.
Le dispositif peut notamment s’appliquer à :
- l’acquisition du contrôle d’une entité de droit français ;
- l’acquisition de tout ou partie d’une branche d’activité d’une entité française ;
- le franchissement, directement ou indirectement, seul ou de concert, par un investisseur extérieur à l’Union européenne ou à l’Espace économique européen, du seuil de 25 % des droits de vote d’une entité française ;
- le franchissement, par ce même type d’investisseur, directement ou indirectement, seul ou de concert, du seuil de 10 % des droits de vote d’une société française dont les actions sont admises aux négociations sur un marché réglementé.
II – La cotation à l’étranger constituait une limite au dispositif
Jusqu’à présent, la rédaction des textes pouvait laisser hors du champ spécifique du seuil de 10 % certaines sociétés françaises dont les titres étaient admis aux négociations sur une place financière située en dehors de l’Union européenne ou de l’Espace économique européen.
Cette situation créait une différence de traitement selon le marché sur lequel la société française était cotée.
Elle participait également à rendre la place de Paris moins attractive comme lieu de cotation : à activité, à actionnariat et à projet d’investissement comparables, une société de droit français admise aux négociations sur Euronext Paris relevait du seuil de 10 %, tandis qu’une société cotée sur certaines places financières étrangères pouvait y échapper. La cotation en France devenait ainsi un facteur d’exposition supplémentaire au contrôle IEF, susceptible d’être pris en compte par les émetteurs comme par les investisseurs non européens.
Le décret n° 2026-718 du 30 juillet 2026 complète désormais l’article R. 151-2 du Code monétaire et financier afin de prendre en compte les sociétés françaises dont les actions sont admises aux négociations sur des marchés réglementés étrangers désignés par arrêté.
III – Quels marchés étrangers sont concernés ?
L’arrêté du 30 juillet 2026 détermine les marchés regardés comme réglementés pour l’application du contrôle.
Sont notamment concernés :
- le London Stock Exchange au Royaume-Uni ;
- le SIX Swiss Exchange en Suisse ;
- le Toronto Stock Exchange au Canada ;
- le Singapore Exchange à Singapour ;
- le Japan Exchange au Japon ; et
- le Korea Exchange en Corée du Sud.
Le dispositif couvre également les marchés situés dans un pays tiers bénéficiant d’une décision d’équivalence de la Commission européenne.
Tel est notamment le cas des principales bourses américaines — le New York Stock Exchange, The Nasdaq Stock Market et le Chicago Stock Exchange (devenu NYSE Chicago) —, les États-Unis bénéficiant d’une telle équivalence depuis la décision d’exécution (UE) 2017/2320 de la Commission du 13 décembre 2017 sur l’équivalence du cadre juridique et du dispositif de surveillance des États-Unis d’Amérique applicables aux bourses de valeurs nationales et aux systèmes de négociation alternatifs, conformément à la directive 2014/65/UE du Parlement européen et du Conseil.
Une société de droit français dont les actions sont admises aux négociations sur l’une de ces places est donc susceptible de relever du seuil de 10 %.
Et cela n’a rien d’anodin : de nombreuses sociétés françaises fortement technologiques — informatique quantique, intelligence artificielle, fabrication additive, robotique — lorgnent précisément sur les cotations étrangères, et notamment américaines, pour lever les capitaux nécessaires à leur développement. Or ce sont aussi celles dont les activités relèvent le plus directement des technologies critiques visées par l’arrêté du 31 décembre 2019. Le choix d’une cotation hors de l’Union européenne ne les place donc plus hors du champ du seuil de 10 %.
La liste des marchés concernés constitue désormais un point de contrôle à part entière dans l’analyse IEF d’une acquisition ou d’un projet d’investissement.
Il ne suffit donc plus de constater que la société cible est de droit français et que ses titres sont négociés à l’étranger. Il faut identifier précisément la place de cotation et vérifier si elle entre dans le périmètre défini par l’arrêté.
IV – Toutes les acquisitions de 10 % ne sont pas concernées
Le titre de la présente contribution appelle une précision essentielle : l’acquisition de 10 % d’une entreprise française cotée à Londres n’est pas, par principe, soumise au contrôle de Bercy.
Plusieurs conditions cumulatives doivent être réunies.
A. La cible doit être une entité de droit français
Le dispositif repose d’abord sur la loi applicable à la société cible : seules les entités de droit français entrent dans son champ.
La localisation de ses actionnaires, de ses clients, de ses actifs ou de son marché de cotation est, à ce stade de l’analyse, indifférente : elle ne crée ni n’exclut la compétence du ministre.
B. La société doit exercer une activité sensible
Le contrôle IEF ne s’applique que si la société cible exerce une activité entrant dans le champ de l’article R. 151-3 du Code monétaire et financier.
Sont notamment susceptibles d’être concernées les activités relatives :
- aux armes, munitions, poudres et substances explosives destinées à des fins militaires ou aux matériels de guerre et assimilés ;
- aux biens et technologies à double usage ;
- à la sécurité des systèmes d’information ;
- aux moyens et prestations de cryptologie ;
- aux matériels ou dispositifs techniques de nature à permettre l’interception des correspondances ou conçus pour la détection à distance des conversations ou la captation de données informatiques ;
- aux jeux d’argent, à l’exception des casinos ;
- à l’intégrité, à la sécurité ou à la continuité de l’approvisionnement en énergie et en eau, des réseaux et services de transports, des opérations spatiales et des réseaux et services de communications électroniques ;
- à l’exercice des missions de la police nationale, de la gendarmerie nationale, des services de sécurité civile, de sécurité des établissements pénitentiaires ;
- à l’intégrité, à la sécurité ou à la continuité de l’exploitation d’un établissement, d’une installation ou d’un ouvrage d’importance vitale ;
- à la protection de la santé publique ;
- à la production, à la transformation ou à la distribution de produits agricoles, lorsque ces activités contribuent aux objectifs de sécurité alimentaire nationale ;
- à l’édition, à l’impression ou à la distribution des publications de presse d’information politique et générale ;
- à l’intégrité, à la sécurité ou à la continuité de l’extraction, de la transformation et du recyclage de matières premières critiques ; et
- aux activités de recherche et développement portant sur des technologies critiques, l’arrêté du 31 décembre 2019 relatif aux investissements étrangers en France visant à ce titre : la cybersécurité ; l’intelligence artificielle ; la robotique ; la fabrication additive ; les semi-conducteurs ; les technologies quantiques ; le stockage d’énergie ; les biotechnologies ; les technologies intervenant dans la production d’énergie bas carbone et la photonique.
La qualification doit être conduite concrètement. L’objet social figurant dans les statuts ne suffit pas toujours à déterminer si l’activité réelle, « même à titre occasionnel » (article L. 151-3 du Code monétaire et financier) de l’entreprise entre dans le champ du contrôle.
C. L’investisseur doit être extérieur à l’Union européenne ou à l’Espace économique européen
Le franchissement du seuil de 10 % concerne les investisseurs ne relevant pas de l’Union européenne ou de l’Espace économique européen dans les conditions prévues par le Code monétaire et financier.
L’analyse ne doit pas s’arrêter à l’identité de la société qui réalise directement l’acquisition.
Il faut reconstituer la chaîne de contrôle de l’investisseur afin d’identifier les personnes ou entités qui le contrôlent en dernier ressort. Une société d’acquisition constituée dans un État membre peut ainsi ne pas suffire à exclure le contrôle lorsque sa société mère, une société de la chaîne de contrôle, ou son bénéficiaire ultime est établi dans un pays tiers.
D. Le seuil de 10 % des droits de vote doit être franchi
Le texte vise les droits de vote, et non seulement la fraction du capital détenue.
Il faut donc examiner :
- les titres déjà détenus par l’investisseur ;
- les droits de vote attachés aux différentes catégories d’actions ;
- les instruments susceptibles de donner accès au capital ou aux droits de vote ;
- les détentions directes et indirectes ; et
- les éventuelles actions de concert.
Une opération apparemment limitée peut ainsi déclencher le contrôle lorsqu’elle conduit l’investisseur, seul ou de concert, à franchir le seuil réglementaire.
E. Les actions doivent être négociées sur l’un des marchés visés
Enfin, la société française doit être cotée sur un marché entrant dans la liste fixée par l’arrêté du 30 juillet 2026 ou bénéficiant de l’équivalence européenne requise.
La seule référence générique à une « cotation à l’étranger » n’est donc pas suffisante.
F. Une notification préalable allégée, mais obligatoire
Le franchissement du seuil de 10 % bénéficie d’une procédure spécifique.
L’investisseur est dispensé de déposer immédiatement une demande complète d’autorisation d’investissement étranger en France à condition d’adresser préalablement une notification au ministre chargé de l’Économie, conformément au dernier alinéa de l’article R. 151-5 du Code monétaire et financier.
À compter de cette notification, le ministre dispose d’un délai de dix jours ouvrés pour s’opposer à la dispense de demande d’autorisation.
Deux situations peuvent alors se présenter.
En l’absence d’opposition dans ce délai, l’investisseur bénéficie d’une dispense de demande d’autorisation et peut réaliser l’opération dans les conditions déclarées.
En cas d’opposition, l’investisseur doit déposer une demande complète d’autorisation préalable d’investissement étranger en France. L’opération ne peut alors être réalisée avant la décision du ministre.
La brièveté du délai ne doit pas faire illusion : la notification se prépare en amont, au même titre qu’un dépôt pour demande d’autorisation préalable d’investissement étranger en France.
La préparation du dossier suppose en effet de disposer d’informations précises sur l’investisseur, sa chaîne de contrôle, son actionnariat, ses intentions et les activités de la société cible.
Une incertitude sur l’éligibilité de l’activité peut également justifier le dépôt d’une demande préalable d’examen d’une activité — rescrit IEF prévu à l’article R. 151-4 du Code monétaire et financier — auprès du ministre chargé de l’Économie, instruite par la Direction générale du Trésor, le ministre disposant d’un délai de deux mois pour répondre.
V – Le contrôle IEF doit être anticipé dès la structuration de l’opération
La réforme impose plus que jamais aux investisseurs, dirigeants et conseils de soulever la question du contrôle IEF dès les premiers travaux préparatoires.
Une vérification tardive peut avoir plusieurs conséquences :
- nécessiter la modification du calendrier de closing et retarder par conséquent le changement de contrôle de la société cible ou la levée de fonds en résultant ;
- obliger les parties à renégocier les conditions suspensives ;
- empêcher d’anticiper les conditions dont le ministre peut assortir son autorisation en application de l’article R. 151-8 du Code monétaire et financier ;
- fragiliser le financement de l’acquisition ;
- exposer l’investisseur à une réalisation irrégulière de l’opération.
Les lettres d’intention, protocoles d’investissement, contrats de cession et pactes d’associés doivent donc intégrer, lorsque cela est pertinent, une condition suspensive relative à l’obtention de l’autorisation ou à l’absence d’opposition du ministre.
Les parties doivent également organiser contractuellement :
- la responsabilité et le calendrier de la préparation et du dépôt du dossier ;
- la transmission des informations nécessaires par la société cible ;
- la coopération de l’investisseur, du vendeur et de la société cible – notamment vis-à-vis de tout Q&A du ministère (il est rappelé que les délais d’instruction prévus par la réglementation IEF ne courent qu’à compter de la réception d’un dossier complet, de sorte que toute demande d’informations complémentaires du ministère suspend en pratique ce délai) ;
- les conséquences d’éventuelles conditions imposées par le ministre ;
- la date butoir de réalisation de l’opération ;
- les conséquences d’un refus ou d’une opposition.
VI – Les bonnes pratiques à retenir : quels contrôles effectuer avant l’opération ?
Avant toute prise de participation étrangère dans une société française cotée, une analyse en six étapes peut être conduite.
Première étape : identifier la cible
Il convient de vérifier que la cible est une entité de droit français et d’identifier précisément son ou ses marchés de cotation.
Deuxième étape : qualifier ses activités
Les activités réellement exercées, même à titre occasionnel, doivent être comparées à la liste des secteurs sensibles prévue par le Code monétaire et financier.
Cette analyse doit également porter sur les filiales, les contrats stratégiques, les technologies développées et les activités de recherche et développement.
Troisième étape : reconstituer la chaîne de contrôle de l’investisseur
Il faut identifier l’ensemble des entités composant la chaîne de détention, ainsi que l’investisseur ultime et, le cas échéant, ses liens avec un État ou un organisme public étranger.
Quatrième étape : calculer les droits de vote
Le calcul doit intégrer les participations antérieures, les détentions indirectes, les instruments donnant accès aux droits de vote et les éventuelles actions de concert.
Cinquième étape : déterminer la procédure applicable
Selon la nature de l’opération, une notification préalable, une demande complète d’autorisation ou une demande préalable d’examen de l’activité pourra être nécessaire.
Sixième étape : adapter la documentation contractuelle
Le calendrier, les conditions suspensives, les engagements de coopération et les conséquences d’une décision défavorable doivent être intégrés aux accords conclus entre les parties.
VII – Les conséquences d’une opération réalisée sans contrôle préalable
La méconnaissance du régime des investissements étrangers ne constitue pas une simple irrégularité administrative.
Lorsque l’opération a été réalisée sans autorisation préalable alors qu’elle était nécessaire, le ministre peut notamment enjoindre à l’investisseur :
- de déposer une demande d’autorisation ;
- de modifier l’opération ;
- de rétablir, à ses frais, la situation antérieure.
Des mesures conservatoires et des astreintes peuvent également être prononcées sur le fondement de l’article L. 151-3-1 du Code monétaire et financier, le montant journalier de l’astreinte ne pouvant excéder 50 000 euros.
L’investisseur s’expose en outre à des sanctions pécuniaires importantes, dont le montant peut notamment être calculé en fonction de la valeur de l’investissement ou du chiffre d’affaires de l’entreprise concernée.
Le risque n’est pas seulement administratif. L’article L. 151-4 du Code monétaire et financier frappe de nullité tout engagement, convention ou clause contractuelle réalisant, directement ou indirectement, un investissement étranger sans l’autorisation requise, et l’article L. 165-1 du même code renvoie à l’article 459 du Code des douanes pour le volet pénal.
L’omission du contrôle IEF peut donc affecter la validité de l’opération elle-même, sa gouvernance et les droits attachés à la participation acquise.
Conclusion – Une évolution ciblée, mais significative pour les opérations internationales
La réforme du 30 juillet 2026 ne soumet pas toutes les acquisitions étrangères à un nouveau contrôle. Elle ne modifie ni la liste générale des activités sensibles ni, à proprement parler, le seuil de 10 % déjà applicable aux sociétés cotées.
Elle ferme néanmoins une brèche importante en étendant ce seuil aux sociétés françaises cotées sur plusieurs grandes places financières étrangères.
Depuis le 17 août 2026, la localisation du marché de cotation, la nationalité de l’investisseur ultime et la nature de l’activité de la cible doivent donc être examinées conjointement.
En pratique, le contrôle IEF quitte la périphérie de la due diligence pour rejoindre les premiers points de la check-list d’exécution : identification de la place de cotation, remontée de la chaîne de contrôle et qualification des activités doivent être traitées dès la structuration, de l’investissement.
Textes de référence
- Décret n° 2026-718 du 30 juillet 2026 relatif aux investissements étrangers en France, publié au Journal officiel du 2 août 2026 ;
- Arrêté du 30 juillet 2026 relatif aux investissements étrangers en France, publié au Journal officiel du 2 août 2026 ;
- Articles L. 151-3 et suivants et R. 151-1 et suivants du Code monétaire et financier ;
- Arrêté du 31 décembre 2019 relatif aux investissements étrangers en France, dans sa version consolidée au 17 août 2026.
Romain Picard
Auteur
SCI familiale ou indivision : quel montage choisir pour un achat immobilier en famille ?
Par Olivier Paquerau, avocat of counsel au sein d’ARST Avocats Acheter un logement, un immeuble locatif ou une résidence familiale à plusieurs conduit rapidement à une question structurante : faut-il acheter en indivision ou constituer une société civile immobilière ?...
Investir dans le logement locatif en Guyane : quel crédit d’impôt pour les sociétés soumises à l’IS ?
Les sociétés soumises à l’impôt sur les sociétés qui investissent dans des logements locatifs neufs en Guyane peuvent bénéficier, sous conditions, d’un crédit d’impôt de 40 % au titre de l’article 244 quater X ou de 35 % au titre de l’article 244 quater W du CGI.
Fin de saison dans le Médoc : que faire lorsque la trésorerie de votre entreprise est insuffisante ?
Après une saison touristique 2026 difficile, certaines entreprises du Médoc abordent l’automne avec une trésorerie insuffisante. Délais de paiement, négociation avec les créanciers, mandat ad hoc, conciliation ou procédure collective : les solutions dépendent de la gravité et de l’origine des difficultés.
Conjoint survivant et succession bloquée : quels droits et quels recours ?
Lorsqu’une personne mariée décède, son conjoint bénéficie de droits successoraux importants. Il peut recevoir une part de la succession en pleine propriété ou en usufruit, conserver l’usage du logement familial et être totalement exonéré de droits de succession. Cette...
Annulation d’un jugement de liquidation judiciaire : l’entreprise sauvée
La cour annule le jugement - Episode 4 / 4 Cette histoire est inspirée d’un dossier réel. Certains éléments ont été modifiés afin de préserver l’anonymat des personnes concernées. Le jour de l’audience d’appel, l’entreprise existe toujours. Les salariés sont encore...
Liquidation judiciaire suspendue : l’entreprise reste-t-elle menacée ?
Vivante en droit fragilisée dans la réalité - Episode 3 / 4 Cette histoire est inspirée d’un dossier réel. Certains éléments ont été modifiés afin de préserver l’anonymat des personnes concernées. La décision du premier président est une victoire. Lorsque la...
Suspendre une liquidation judiciaire : l’audience qu’il fallait provoquer
L’audience qu’il fallait provoquer - Episode 2 / 4 Cette histoire est inspirée d’un dossier réel. Certains éléments ont été modifiés afin de préserver l’anonymat des personnes concernées. Quelques jours. C’est tout ce qu’il reste pour empêcher la liquidation de...
Entreprise liquidée sans le savoir : le début d’un combat judiciaire
Madame votre entreprise a été liquidée - Episode 1 / 4 Cette histoire est inspirée d’un dossier réel. Certains éléments ont été modifiés afin de préserver l’anonymat des personnes concernées. Le téléphone sonne tôt ce lundi matin. Au bout du fil, l’un des principaux...
Emploi des seniors : la négociation que 9 entreprises sur 10 ignorent encore
Les entreprises d’au moins 300 salariés dotées de sections syndicales représentatives doivent négocier sur l’emploi des seniors. Diagnostic préalable, maintien dans l’emploi, fins de carrière, transmission des compétences et risque de malus : les mesures à anticiper.
Accident du travail : les règles de votre indemnisation évoluent
La reconnaissance de la faute inexcusable de l’employeur permet à la victime d’un accident du travail ou d’une maladie professionnelle d’obtenir une indemnisation complémentaire. La rente AT/MP ne couvrant plus le déficit fonctionnel permanent, de nouveaux postes de préjudice peuvent être réparés.
SCI familiale ou indivision : quel montage choisir pour un achat immobilier en famille ?
Par Olivier Paquerau, avocat of counsel au sein d’ARST Avocats Acheter un logement, un immeuble locatif ou une résidence familiale à plusieurs conduit rapidement à une question structurante : faut-il acheter en indivision ou constituer une société civile immobilière ?...
Investir dans le logement locatif en Guyane : quel crédit d’impôt pour les sociétés soumises à l’IS ?
Les sociétés soumises à l’impôt sur les sociétés qui investissent dans des logements locatifs neufs en Guyane peuvent bénéficier, sous conditions, d’un crédit d’impôt de 40 % au titre de l’article 244 quater X ou de 35 % au titre de l’article 244 quater W du CGI.
Fin de saison dans le Médoc : que faire lorsque la trésorerie de votre entreprise est insuffisante ?
Après une saison touristique 2026 difficile, certaines entreprises du Médoc abordent l’automne avec une trésorerie insuffisante. Délais de paiement, négociation avec les créanciers, mandat ad hoc, conciliation ou procédure collective : les solutions dépendent de la gravité et de l’origine des difficultés.
